Cotisations
Pourquoi l’URSSAF et la CARMF vous réclament un rattrapage l’année où tout va bien, et comment faire pour qu’il soit déjà payé quand il arrive.

Un matin, le prélèvement de l’URSSAF ou de la CARMF est bien plus élevé que d’habitude. Ce n’est ni une erreur ni une sanction : c’est la régularisation. Elle tombe presque toujours au moment où votre activité va bien, et c’est justement ce qui la rend si désagréable. Voici comment elle fonctionne, et comment faire pour qu’elle ne vous prenne plus par surprise.
L’idée à retenir
L’URSSAF et la CARMF vous prélèvent d’abord une estimation, puis corrigent quand elles connaissent votre vrai revenu. La régularisation, c’est cette correction. Si vous avez gagné plus que ce qu’elles avaient estimé, vous payez la différence. Si vous avez gagné moins, elles vous la rendent.
Autrement dit, la régularisation n’est pas une dépense en plus : c’est une partie de vos cotisations que vous n’aviez pas encore payée.
Pourquoi elle arrive
Quand l’année commence, l’URSSAF et la CARMF ne connaissent pas encore votre revenu de l’année qui vient de se terminer : vous ne l’avez pas encore déclaré. Elles calculent donc vos premiers prélèvements de l’année sur votre revenu d’il y a deux ans.
Au printemps, vous déclarez le revenu de l’année qui vient de se terminer. Elles font alors deux choses à la fois :
elles recalculent ce que vous deviez vraiment pour l’année passée, et vous demandent le complément (ou vous rendent le trop-perçu) ;
elles ajustent vos prélèvements de l’année en cours sur ce revenu plus récent.
Les deux corrections tombent en même temps, à partir de mai ou juin. C’est pour cela que l’addition peut être lourde.
Un exemple
Prenons un médecin généraliste de secteur 1, installé en nom propre depuis plusieurs années, célibataire et sans enfant. Son revenu, une fois ses frais payés, était stable autour de 90 000 € par an. En 2026, son activité progresse et il gagne 120 000 €.
En 2026 : tout semble aller bien
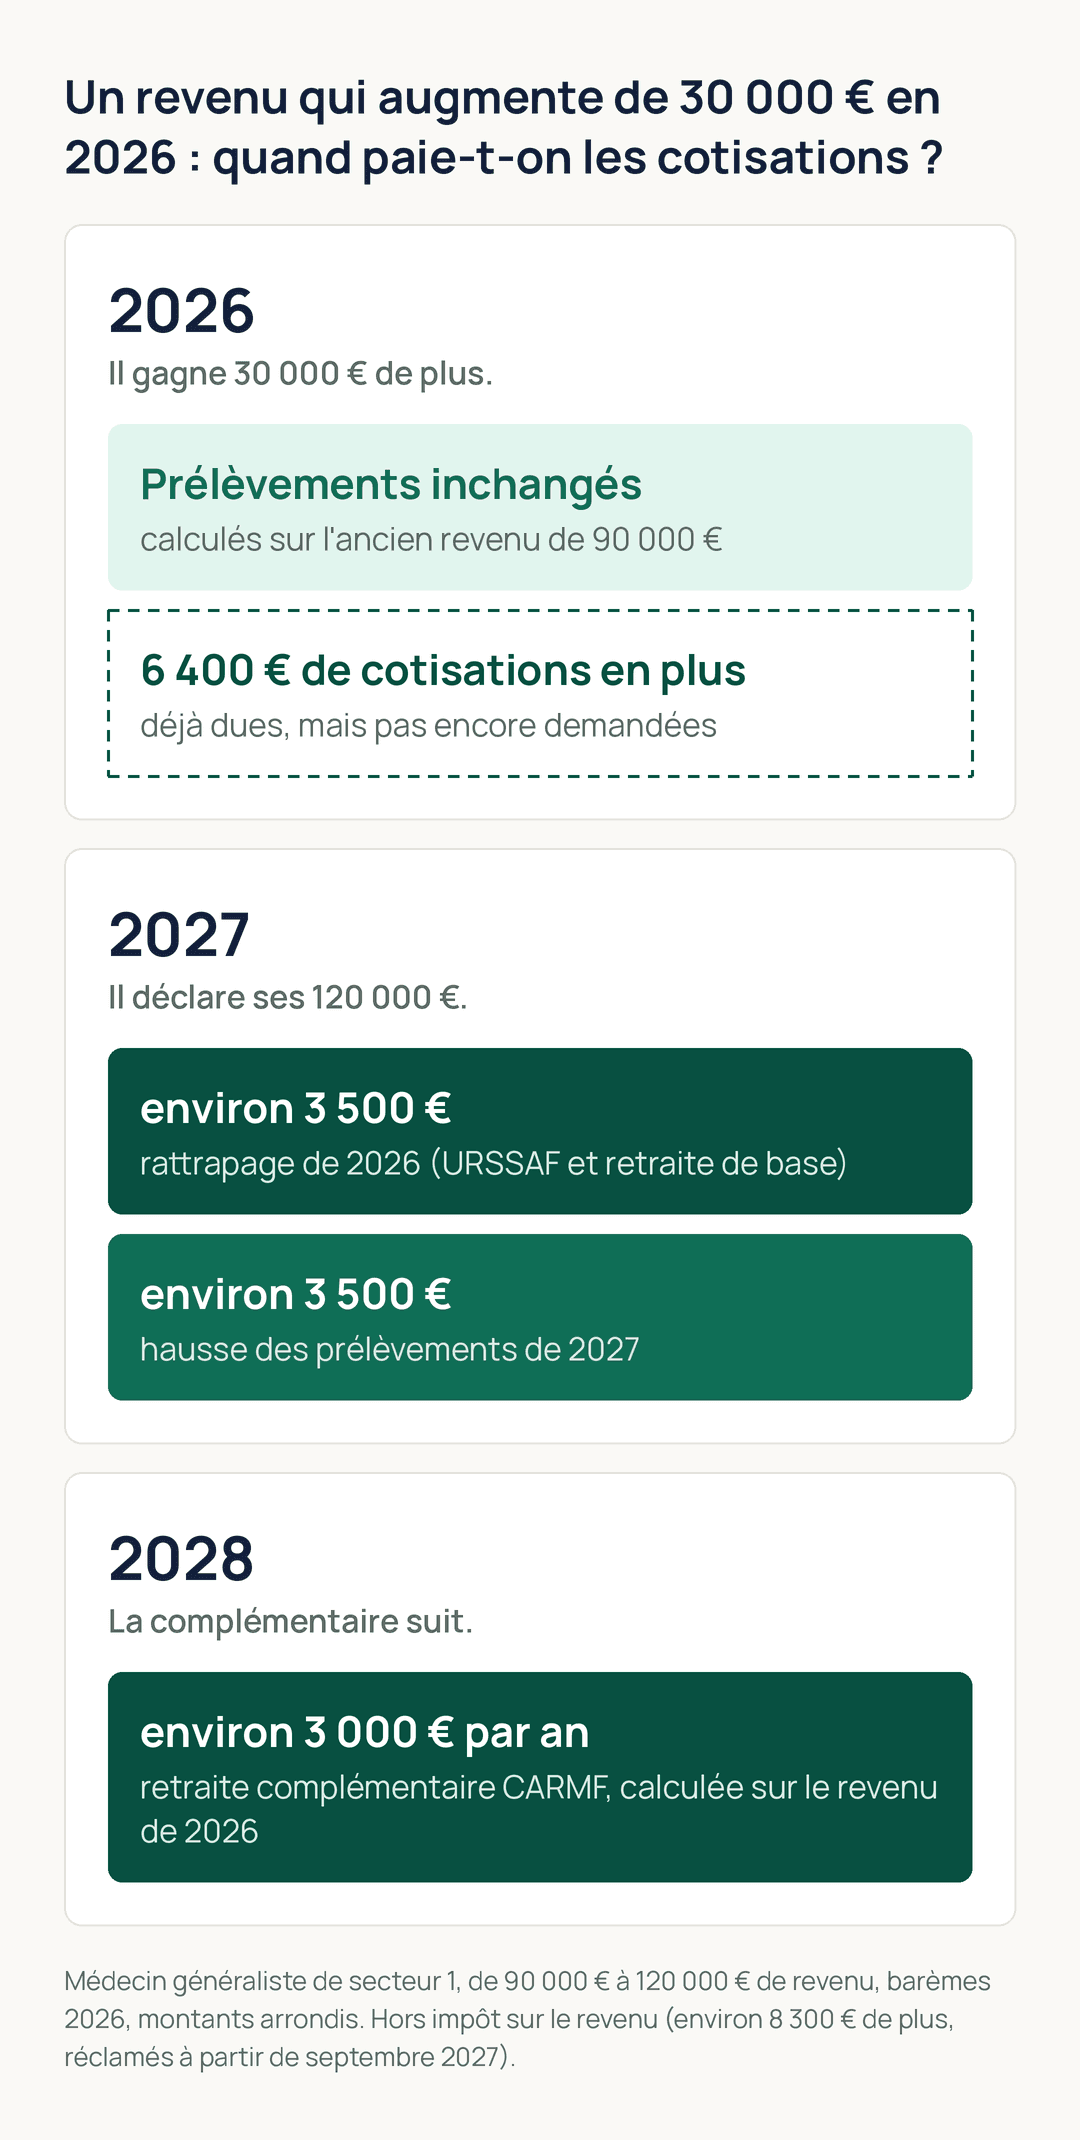
Ses prélèvements de 2026 sont calculés sur son ancien revenu de 90 000 €. Ils ne bougent pas, alors qu’il gagne 30 000 € de plus. Son compte se remplit plus vite que d’habitude.
Pourtant, sur ces 30 000 € supplémentaires, près de la moitié n’est pas à lui :
environ 6 400 € de cotisations (URSSAF et CARMF), soit un peu plus de 20 %. C’est moins qu’on pourrait le croire, parce qu’en secteur 1 l’Assurance maladie paie une grande partie des cotisations maladie à sa place ;
environ 8 300 € d’impôt sur le revenu, car ces 30 000 € s’ajoutent en haut de son revenu, là où le taux d’imposition est le plus élevé.
Ces sommes sont déjà dues, mais personne ne les lui a encore demandées. L’impôt suit la même logique que les cotisations (voir plus bas) ; regardons ici ce qui se passe pour les cotisations.
En 2027 : le rattrapage
Au printemps 2027, il déclare ses 120 000 €. Sur les 6 400 € de cotisations qu’il doit encore pour 2026, l’URSSAF et la retraite de base de la CARMF lui en réclament environ 3 500 €, à partir de mai ou juin.
Et ce n’est pas tout. S’il gagne toujours 120 000 € en 2027, ses prélèvements de l’année sont eux aussi recalculés à la hausse, d’environ 3 500 € de plus que l’an passé.
En 2027, il paie donc à la fois le rattrapage de 2026 et des prélèvements plus élevés : environ 7 000 € de plus qu’en 2026. Comme tout cela est réparti sur les derniers mois de l’année, ses prélèvements mensuels peuvent augmenter de plusieurs centaines d’euros d’un coup.
En 2028 : la retraite complémentaire suit
Restent environ 3 000 € sur les 6 400 € : ils concernent surtout sa retraite complémentaire CARMF. Elle n’est pas régularisée, mais elle est toujours calculée sur le revenu d’il y a deux ans. Ses 120 000 € de 2026 font donc monter sa cotisation de 2028, d’environ 3 000 € par an.
Au total, les 6 400 € de cotisations supplémentaires de 2026 finissent toujours par être payés. Ils arrivent simplement en plusieurs fois, un et deux ans plus tard.
Ce qu’il aurait pu faire
Dès qu’il a vu son activité progresser, il pouvait demander à l’URSSAF et à la CARMF de recalculer ses prélèvements de 2026 sur une estimation de son nouveau revenu. Il aurait payé davantage chaque mois, mais n’aurait presque plus eu de rattrapage en 2027. L’autre solution est de garder ces sommes de côté lui-même, sur un compte de réserve. Les deux se valent ; l’important est de choisir l’une ou l’autre.
Si votre revenu baisse
Le mécanisme joue aussi dans l’autre sens. Une année plus calme, un congé maternité, un passage à temps partiel : vos prélèvements restent calés sur un revenu plus élevé, et vous payez trop pendant un temps. L’excédent vous est rendu ou déduit de vos échéances suivantes, mais seulement l’année d’après. En attendant, c’est votre trésorerie qui avance l’argent.
Là aussi, vous n’êtes pas obligé d’attendre : vous pouvez demander en cours d’année que vos prélèvements soient recalculés sur votre revenu estimé, à la baisse cette fois.
Comment ne plus la subir
1. Mettez de côté sur ce que vous gagnez maintenant
C’est le seul vrai remède. Si vous mettez de côté chaque mois une part de ce que vous gagnez réellement, et non le montant de votre échéancier, la régularisation est déjà payée quand elle arrive : vous virez simplement l’argent de votre compte de réserve. Notre guide Combien se verser quand on est médecin libéral ? explique comment calculer cette part.
2. Lisez votre échéancier quand il change
L’URSSAF et la CARMF vous envoient un nouvel échéancier en début d’année, puis un autre après votre déclaration. Comparez-le avec le précédent : s’il augmente fortement, c’est souvent une régularisation. Mieux vaut la repérer en juin qu’au premier prélèvement.
3. Ajustez vos prélèvements en cours d’année
Vos prélèvements automatiques ne sont pas figés. À tout moment de l’année, vous pouvez demander à l’URSSAF, depuis votre espace en ligne, de les recalculer sur une estimation de votre revenu de l’année. Un nouvel échéancier est alors établi. La CARMF le permet aussi pour la retraite de base, depuis votre espace eCARMF, et vous pouvez modifier vos acomptes d’impôt dans votre espace sur impots.gouv.fr. C’est utile dans les deux sens :
si votre revenu augmente fortement, vous payez davantage tout de suite, et le rattrapage sera plus faible ;
si votre revenu baisse, vous évitez d’avancer de l’argent pendant un an.
Depuis 2022, il n’y a plus de pénalité si votre estimation s’avère trop basse. Mais l’écart vous sera de toute façon réclamé à la régularisation : sous-estimer votre revenu ne fait que repousser la dépense.
Le cas des premières années
C’est là que la régularisation surprend le plus. Les deux premières années, vos cotisations sont calculées sur des montants forfaitaires, souvent bas. L’URSSAF part d’un revenu fictif d’environ 9 000 à 19 000 € selon les cotisations, bien en dessous de ce que gagne un médecin installé. À la CARMF, un médecin de secteur 1 qui démarre paie environ 3 400 € la première année, et la retraite complémentaire n’est pas due les deux premières années s’il s’installe avant 40 ans.
Puis, à partir de la troisième année, tout se cale sur vos vrais revenus : les rattrapages des premières années arrivent en même temps que des prélèvements calculés sur un revenu plein. C’est souvent le moment le plus tendu de la vie d’un jeune installé. Mettre de côté dès le premier mois, sur ce que vous gagnez vraiment, est la meilleure protection.
Et l’impôt ?
L’impôt sur le revenu fonctionne selon la même logique. Vos acomptes sont calculés sur votre dernière déclaration, et si vous avez gagné plus, le solde vous est prélevé l’année suivante, à partir de septembre. Dans l’exemple, les 8 300 € d’impôt supplémentaires de 2026 sont réclamés à partir de septembre 2027, en plus d’acomptes relevés. Vous pouvez ajuster vos acomptes à la hausse à tout moment dans votre espace sur impots.gouv.fr ; une baisse est possible elle aussi, sous conditions.
Ce calcul, Sissa le fait pour vous
Sissa suit ce que vous gagnez réellement, mois après mois, et calcule ce que vous devrez à l’URSSAF, à la CARMF et à l’impôt, régularisations comprises. Vous voyez venir le rattrapage longtemps avant le courrier, et vous savez chaque mois combien mettre de côté pour qu’il soit déjà payé quand il arrive.
Comment nous avons calculé l’exemple
Les montants appliquent les barèmes 2026 de l’URSSAF et de la CARMF pour un médecin de secteur 1, avec la nouvelle façon de calculer les cotisations des indépendants entrée en vigueur cette année. Sur 120 000 € de revenu au lieu de 90 000 €, l’impôt augmente d’environ 8 300 € (célibataire sans enfant, barème 2026) et les cotisations d’environ 6 400 € par an : environ 2 900 € pour l’URSSAF et 500 € pour la retraite de base CARMF, qui sont régularisés l’année suivante ; environ 3 000 € pour la retraite complémentaire, l’ASV et la prévoyance CARMF, qui suivent le revenu avec deux ans de décalage. Les montants sont arrondis.
Sources
CARMF, Le guide pour comprendre vos cotisations et votre retraite (calendrier des appels, régularisation, premières années, revenus estimés).
URSSAF, comprendre votre échéancier de paiement et adapter vos cotisations à vos revenus.
Service-public.fr, praticiens et auxiliaires médicaux conventionnés : affiliation et régime social (bases forfaitaires des débuts).
Bpifrance Création, synthèse de la loi de financement de la sécurité sociale pour 2022 (suppression de la pénalité en cas d’estimation trop basse).
impots.gouv.fr, la réforme de l’assiette sociale.
Chiffres à jour au 21 octobre 2026.
